नेपालमा वित्तीय अपराधको बढ्दो तथ्यांक डरलाग्दोसँग बढेको छ । छोटो समयमै धेरै कमाउने लोभ, कमजोर निगरानी, प्रविधिको दुरुपयोग र अपराधको बदलिँदो स्वरूपले वित्तीय अपराधलाई थप जटिल बनाउँदै लगेको छ । पछिल्ला पाँच आर्थिक वर्षमा वित्तीय अपराधका मुद्दा करिब साढे चार गुणाले बढेको देखिन्छ, जुन चिन्ताजनक छ । नेपाल प्रहरीका अनुसार, कुल मुद्दामध्ये करिब २८ प्रतिशत आर्थिक तथा वित्तीय अपराधसँग सम्बन्धित छन् । त्यसमध्ये ८४ प्रतिशत बैंकिङ कसुरका छन् । बैंकिङ कसुरमा पनि चेक अनादरका घटना ठूलो हिस्सा छन् । यसले वित्तीय अपराधको स्वरूप कति व्यापक बन्दै गएको छ भन्ने देखाउँछ ।

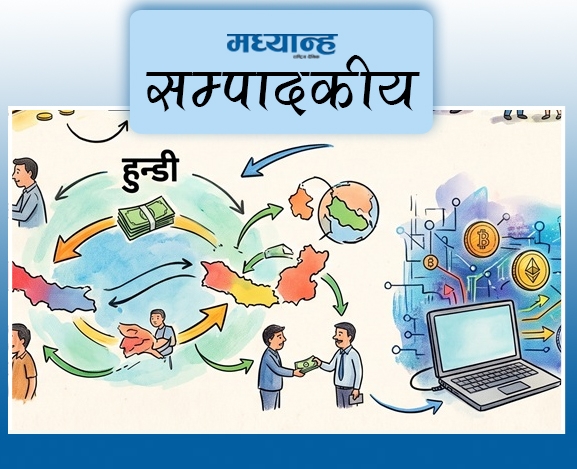
अझ चिन्ताको विषय प्रविधिको प्रयोगबाट हुने अपराध हो । हुन्डी, भर्चुअल करेन्सी र प्रविधिजन्य ठगी बढिरहेको सरकारी तथ्यांकले देखाएको छ । अरूको बैंक खाता वा डिजिटल वालेट प्रयोग गरेर पैसा सार्ने र ठगीमा संलग्न हुने प्रवृत्ति बढिरहेको छ । अवैध रकमको कारोबार लुकाउन ‘मनी म्युल’का रूपमा अरूका खाता प्रयोग गर्ने सञ्जाल विस्तार हुनु थप चुनौती हो । वित्तीय अपराध अब एउटा बैंक, एउटा संस्था वा एउटा निकायको मात्र समस्या रहेन । अपराधीको सञ्जाल देशभित्र मात्र सीमित छैन । प्रविधिका कारण सीमा पारबाट हुने कारोबार, संगठित अपराध र सम्पत्ति शुद्धीकरणका जोखिमसमेत बढेका छन् । यस्तो अवस्थामा परम्परागत अनुसन्धान प्रणालीले मात्रै परिणाम दिन सक्दैन ।
नेपालका लागि अर्को महत्वपूर्ण विषय अन्तर्राष्ट्रिय वित्तीय निगरानी पनि हो । सम्पत्ति शुद्धीकरण निवारणमा प्रभावकारी काम गर्न नसके मुलुकको वित्तीय प्रणालीप्रति अन्तर्राष्ट्रिय विश्वास कमजोर हुन सक्छ । त्यसैले ‘ग्रे–लिस्ट’बाट बाहिरिने प्रयासलाई औपचारिक प्रक्रिया पूरा गर्ने विषयमा मात्र सीमित गर्नु हुँदैन । वित्तीय अपराध नियन्त्रणको प्रभावकारी प्रणाली नै यसको आधार बन्नुपर्छ ।
यसका लागि नेपाल राष्ट्र बैंक, नेपाल प्रहरी, केन्द्रीय अनुसन्धान ब्युरो, सम्पत्ति शुद्धीकरण अनुसन्धान विभाग र अन्य सम्बन्धित निकायबीच प्रभावकारी सूचना आदानप्रदान र अनुसन्धान आवश्यक छ । अपराध भएपछि कारबाही गर्नेभन्दा जोखिम पहिचान गरेर सुरुमै रोक्ने प्रणाली बलियो बनाउनुपर्छ ।
बैंक तथा वित्तीय संस्थाले पनि ग्राहक पहिचान, शंकास्पद कारोबारको निगरानी र डिजिटल कारोबारको सुरक्षा प्रणालीमा पर्याप्त ध्यान दिनुपर्छ । नागरिक स्वयंले पनि आफ्नो बैंक खाता, वालेट वा डिजिटल माध्यम अरूलाई प्रयोग गर्न दिनु जोखिमपूर्ण हुन्छ भन्ने बुझ्न आवश्यक छ ।
वित्तीय अपराध नियन्त्रण राज्यको मात्र जिम्मेवारी होइन । तर राज्यका निकायले यसको नेतृत्व गर्नुपर्छ । वित्तीय सुशासन बलियो भए मात्र अर्थतन्त्रमा विश्वास बढ्छ । त्यसैले अबको प्राथमिकता अपराधको तथ्यांक संकलन गर्ने मात्र नभइ अपराध गर्ने संरचना र सञ्जाल भत्काउने हुनुपर्छ । वित्तीय अपराध रोक्न बलियो कानुनसँगै बलियो निगरानी, प्रविधि र निकायगत समन्वय आवश्यक छ ।